最後更新:2026年 10月 29日
Alphabet 2026 年第三季業績解讀:雲端翻倍之後,AI 投資何時變成現金回報?
作者:SFLAB
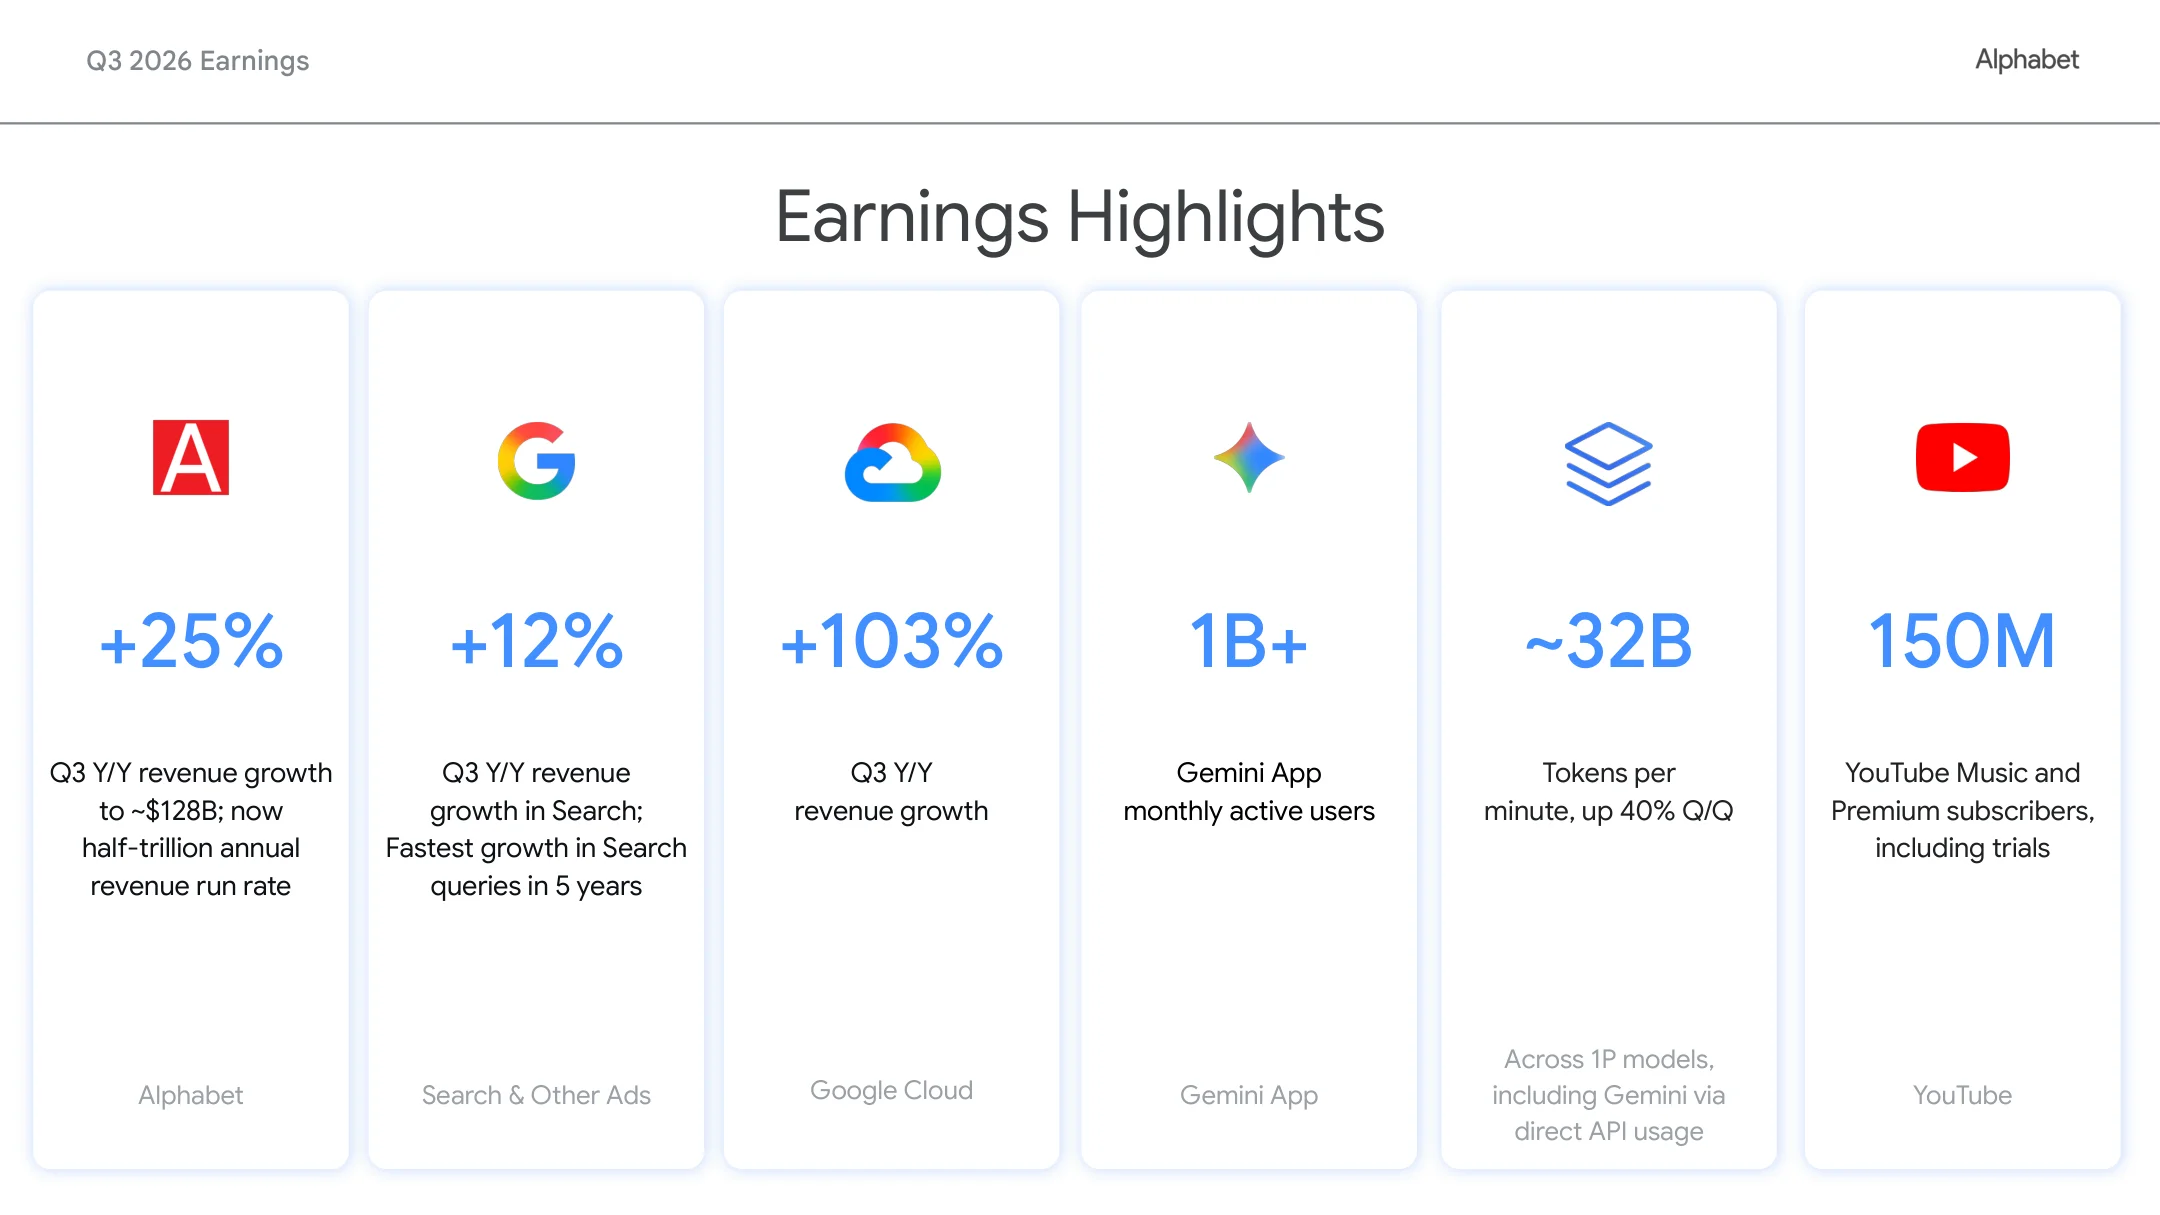
Alphabet 這份業績最值得關注的,是兩個同時出現的數字:Google Cloud 收入按年增長 102.6%,集團季度自由現金流卻錄得 90.65 億美元赤字。AI 需求正在帶來收入,但擴充算力所需的資金,也正考驗這種增長能為股東留下多少現金。財務附表
2026 年第三季,Alphabet 收入達 1,275.77 億美元,按年增長 24.7%;營業利潤增長 29.9%,至 405.76 億美元。單看這兩項數據,核心業務仍有強勁動力。不過,與第二季比較,收入增加 6.5%,營業利潤卻微跌 0.5%。這個落差提醒投資者:隨着 AI 業務擴大,收入增長、成本增加與現金回收,未必會同步發生。本季財務附表、上季財務附表
雲端成為增長主力,收入質素也更重要
Google Cloud 本季收入為 307.09 億美元,營業利潤達 111.21 億美元,分別按年增長 102.6% 和 209.4%。營業利潤率由去年同期的 23.71% 升至 36.21%,說明雲端規模擴張已帶來明顯的分部盈利改善。財務附表
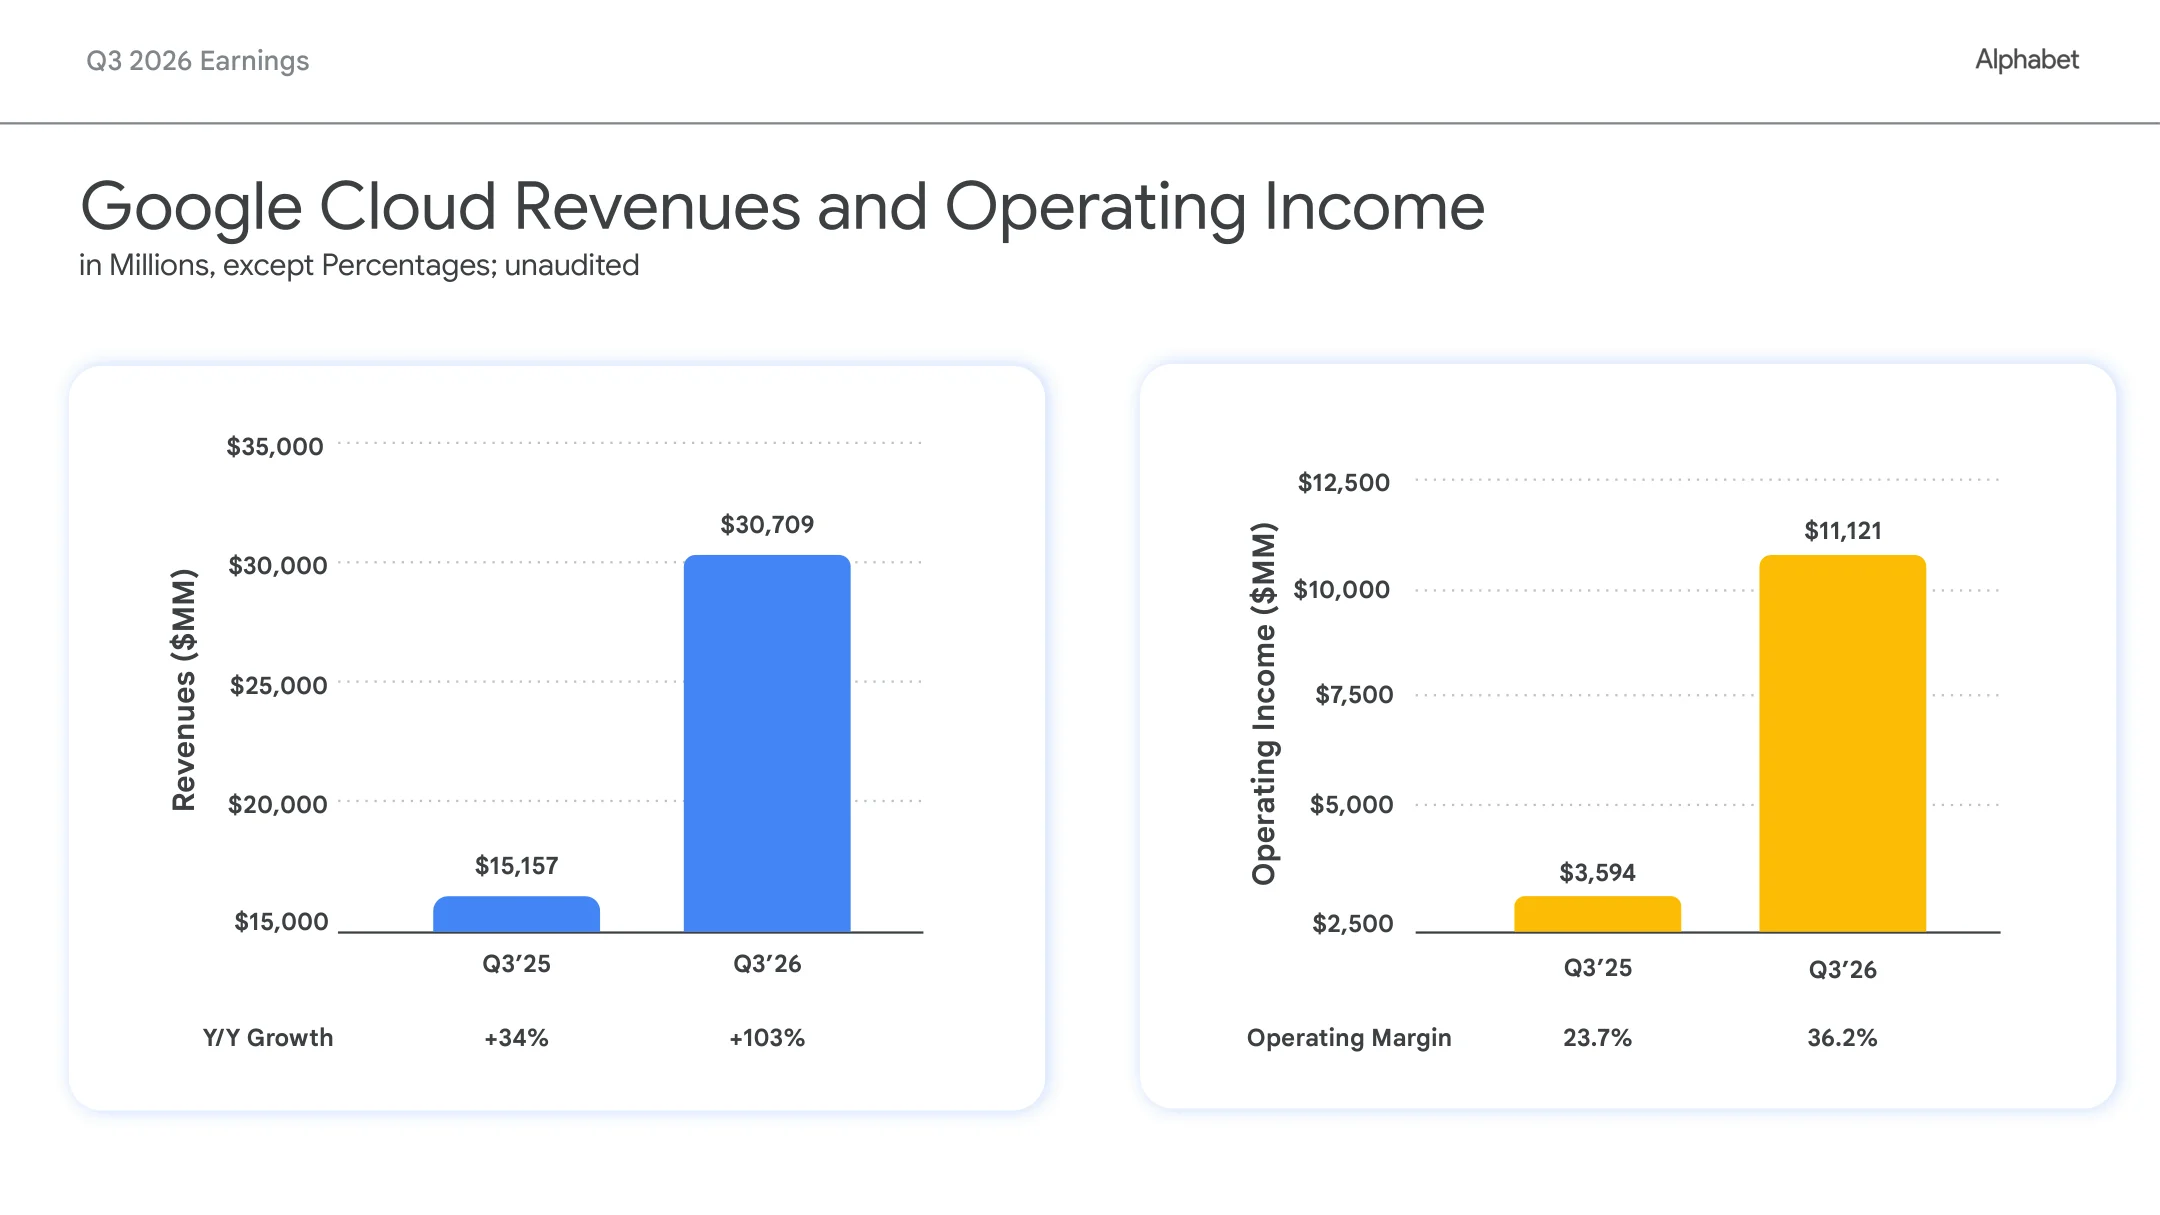 Google Cloud 本季收入及營業利潤的官方比較圖
官方業績簡報第 9 頁。圖內金額單位為百萬美元($MM),本文使用億美元;圖表比較去年同期,部分縱軸並非從零開始。簡報來源及頁碼
雲端目前佔集團收入約 24.1%,卻貢獻約 61.6% 的按年收入增量。換言之,Alphabet 每增加十美元收入,約有六美元來自雲端。這是按財務附表計算的增量比例,反映本季增長重心正向雲端移動。財務附表
但理解這次翻倍增長,需要拆開兩種業務。第一種是客戶在 Google Cloud 上使用運算、模型、數據庫及保安服務;第二種是向客戶交付整套 TPU 系統。TPU 是 Google 自研的 AI 處理器,而系統銷售還包括相關硬件及軟件。公司表示,Google Cloud Platform 仍佔雲端收入的絕大部分,TPU 系統銷售亦有重要貢獻,卻沒有披露兩者的精確拆分或系統單項利潤率。電話會議:雲端業務及問答
這項差異直接影響收入的持續性與資金需要。雲端服務隨客戶使用而產生收入;系統銷售則受備貨、交付及收款時點影響。公司只在簽下承諾合約後採購相關零件,有助降低無單備貨風險,但交付前仍會佔用營運資金。因此,不能把整體雲端翻倍,全部理解為經常性服務收入翻倍。電話會議:系統銷售會計及存貨說明
本季 36.21% 的雲端利潤率也有兩項限制。首先,新增第三方算力直到第三季末才上線,尚未對本季成本造成完整影響;管理層預期第四季擴大使用後,短期利潤率會受壓。其次,部分共用 AI 研發費用列於集團層面,本季該項營業虧損為 76.55 億美元,未全部反映在雲端分部內。因此,雲端利潤率改善值得肯定,但仍不足以代表 Alphabet 整體 AI 投資的完整回報。財務附表、電話會議:財務總監展望
搜尋使用增加,變現仍在追趕
搜尋依然是 Alphabet 的主要收入來源。本季 Google Search & other 收入為 633.50 億美元,按年增長 12.0%,按季則近乎持平。管理層同時表示,搜尋查詢的按年增長率達五年來最高,形成使用量與收入增速不同步的現象。財務附表及業績摘要、上季財務附表
商務總監 Philipp Schindler 承認,AI Mode 的變現水平較低,使用佔比上升會影響收入增長。不過,他也指出,搜尋按年增長由上季約 17% 放緩至本季約 12%,最大因素是匯率;其他因素包括部分亞太零售廣告主受到歐盟關稅安排影響,以及世界盃廣告預算偏向第二季。公司沒有量化各項因素的影響,現階段無法把放緩全數歸因於 AI 搜尋。電話會議:第一輪分析員問答
對 Alphabet 而言,AI 搜尋的機會是承接更長、更複雜的問題,並把探索、比較和購買串連起來;挑戰則是新增查詢能否產生足夠收入,支付相應的運算成本。公司計劃把 AI Mode 廣告擴至更多市場及多輪對話,但沒有公布每次 AI 查詢的收入或成本。電話會議:搜尋與廣告業務
因此,往後的判斷重點應是廣告擴張能否帶動收入和利潤,而用戶數、查詢量及模型使用量只提供需求的部分證據。使用增長為商業化創造機會,最終仍要由財務結果確認其價值。
每股盈利大跌,需要與本業表現分開閱讀
本季攤薄每股盈利為 2.12 美元,較去年同期的 2.87 美元下跌 26.1%。這與營業利潤按年增長近三成並不矛盾,因為淨利潤還受到投資損益、利息、稅項及股數影響。財務附表
其中,本季股權證券淨損失約 87 億美元,稅後使淨利潤減少約 67 億美元、每股盈利減少 0.55 美元。上季則錄得約 990 億美元股權證券收益,形成異常高的盈利基數,使按季每股盈利跌幅更難直接反映本業變化。本季投資損益附註、上季投資損益附註
若只把本季 0.55 美元的投資損失影響加回,每股盈利約為 2.67 美元。不過,這只是單一項目的算術調整,並非公司公布的調整後每股盈利,也沒有排除所有其他因素,不能直接拿來與口徑不明的市場預期比較。
更有用的閱讀方式,是同時看按年與按季:營業利潤按年增長 29.9%,顯示本業仍在擴張;營業利潤按季下跌 0.5%,營業利潤率由 34.03% 降至 31.81%,則顯示近期收入增量未有轉化為同幅盈利增量。投資估值解釋了部分每股盈利波動,成本和業務組合的變化仍需持續追蹤。本季財務附表、上季財務附表
現金回報是下一個關鍵考驗
以下三項數字,比季度每股盈利更直接呈現目前的資金壓力:
| 指標,單位為億美元 | 2026 年第二季 | 2026 年第三季 |
|---|---|---|
| 營運現金流 | 390.69 | 422.90 |
| 資本開支 | 449.24 | 513.55 |
| 自由現金流 | −58.55 | −90.65 |
自由現金流為營運現金流減資本開支,屬公司補充的非 GAAP 指標。現金流調節表
營運現金流按季增加,但仍追不上資本開支,自由現金流因而連續第二季為負。管理層指出,季度營運現金流也受到 TPU 系統備貨及支付約 52 億美元歐盟罰款影響。罰款付款不等同本季新增同額費用,備貨則涉及未來交付及收款;分析現金流時,要區分付款時點與持續的資金需求。電話會議:財務總監發言
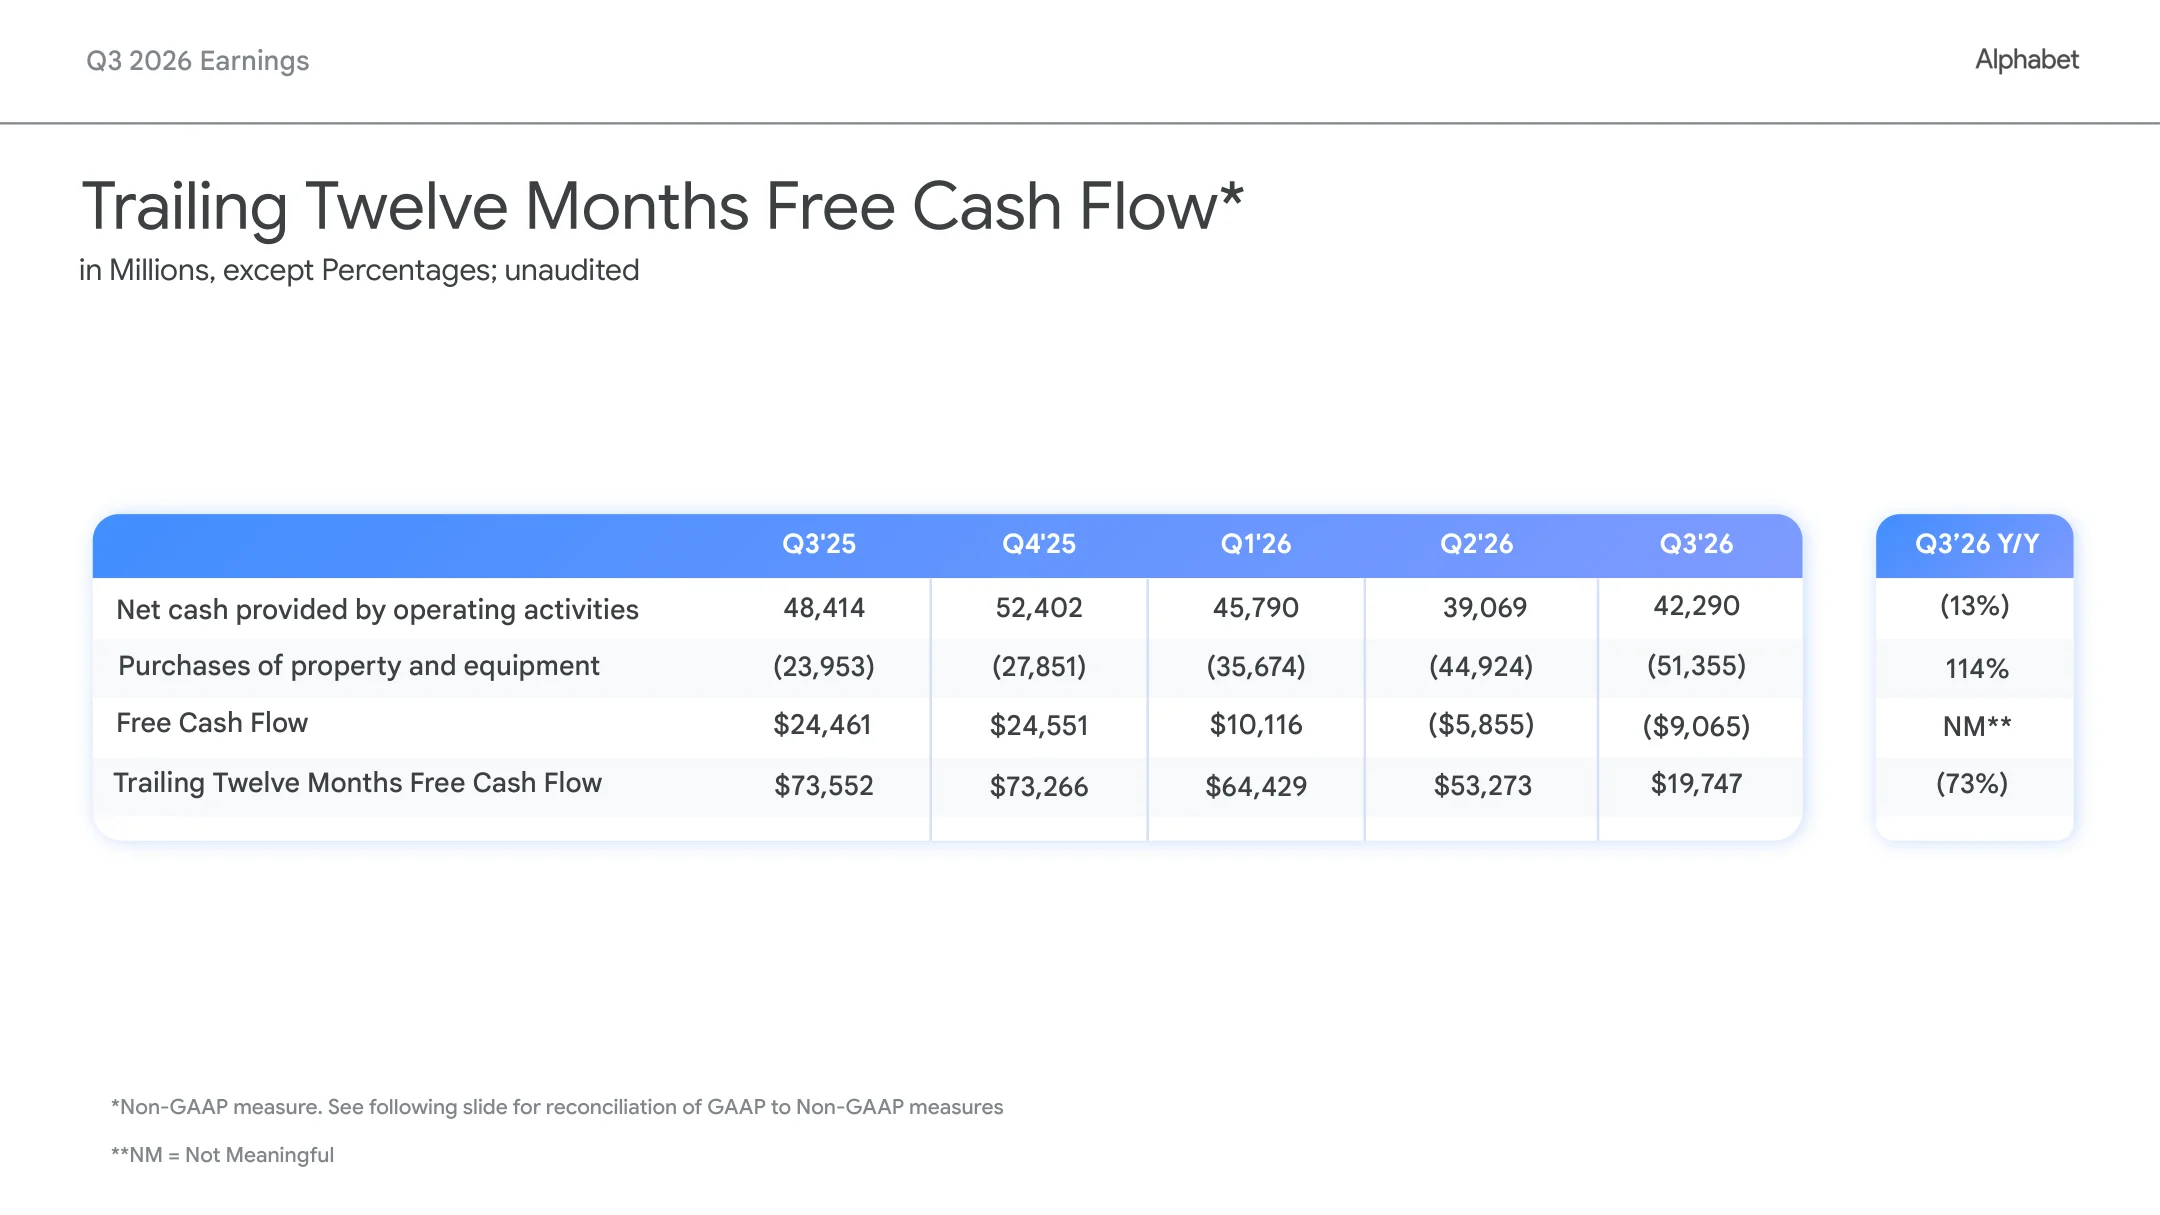 Alphabet 季度及過去十二個月自由現金流
官方業績簡報第 12 頁。第三季自由現金流為負,但過去十二個月仍有正數 197.47 億美元;兩者涵蓋期間不同。簡報來源及頁碼
更大的支出仍在後面。公司維持全年資本開支 1,950 億至 2,050 億美元的展望,並預期 2027 年顯著增加。以首九個月已支出的 1,319.53 億美元計算,全年區間算術上對應第四季約 630.47 億至 730.47 億美元。這是根據全年展望推算的餘額,並非管理層獨立提供的第四季指引,實際金額仍受交付及付款時點影響。累計現金流表、電話會議:資本開支展望
Alphabet 仍有龐大資金資源,季末現金、約當現金及可交易證券合計為 2,650.98 億美元;但其中部分為有價格波動的股權證券,不能全部當作現金。公司本季亦透過普通股發行及高級無抵押票據融資,普通股回購現金支出則為零。這些數據反映,擴張正同時動用營運所得、股本和債務資金;對股東而言,後續應看增長能否提升每股現金回報。財務附表及融資披露
下一季要看的三個訊號
這份業績支持一個清楚的判斷:Alphabet 的雲端及 AI 需求已反映於收入,但完整成本與現金回報仍有待驗證。管理層披露的雲端未履行訂單達 5,610 億美元,並預期略多於 55% 在未來二十四個月確認收入,提供了未來業務的部分可見度;然而,訂單尚未全部成為收入,更未全部變成已收現金。電話會議:訂單及確認期說明
接下來有三項結果最值得追蹤:
- 搜尋能否把新增使用轉成收入。留意 AI Mode 廣告擴張後的財務表現,以及匯率和比較基數的影響,避免只憑查詢增長判斷變現成效。
- 雲端能否在成本增加後維持盈利質素。第四季第三方算力使用擴大後的利潤率,以及 TPU 系統收入與利潤的拆分,將有助判斷本季表現的持續性。
- 訂單能否轉成每股現金回報。除了收入增長,還要看存貨、營運現金流、資本開支及攤薄股數,確認新增業務能否逐步改善資金回收。
若搜尋變現改善、雲端擴張仍能留下合理利潤,而現金回收開始追上投入,AI 帶來的增長便有更充分的股東回報支持。若支出與備貨持續快於收款,即使收入維持高增長,投資回報的疑問仍會延續。這是根據本季業績提出的條件式判斷,並非股價方向預測。
本文資料截至 2026 年 10 月 29 日,金額除每股數據外均以美元計。財務數據依據業績公告及財務附表的保存版本;管理層說法採第三方逐字稿,尚未逐句對照錄音。本次線上原始來源未能重新開啟核驗。本文不包含公布後行情、目標價或個人化買賣建議。
資料來源:本季業績公告原始連結、上季業績公告原始連結、第三方電話會議逐字稿原始連結、官方業績簡報原始連結。圖表分別摘自官方簡報第 9 及第 12 頁;封面摘自第 4 頁。