最後更新:2026年 10月 30日
Amazon.com($AMZN)2026 Q3:AWS 增長 39%,為何現金回報仍未追上?
作者:SFLAB
業績期截至 2026-09-30;公布日 2026-10-29;資料查閱於香港時間 2026-10-30。本文依據官方財務披露及完整電話會議錄音,配合本機 ASR 整理。沒有官方校訂逐字稿;自動轉錄的數字與名稱已與正式來源交叉核對,未確定的比較口徑不作模型假設。
Amazon 官方 Q3 2026 業績及產品圖
圖片來源:Amazon 官方業績文章。這是產品與業務拼圖,不能單憑圖片判斷各業務的收入或盈利貢獻。
Amazon 這季最值得理解的,是三個同時成立的數字:AWS 收入按年增長 39.3%,公司整體 operating margin 達到紀錄高位 13.9%,但過去十二個月 FCF 卻由流入 147.88 億美元轉為流出 423.57 億美元。收入和營運盈利的進展已經出現在報表上,現金回報則仍被更快的投資支出壓住。官方 release,頁 1、11
投資問題因此要分成兩步:新增需求能否持續變成收入,以及取得這些收入所需的資本,最終能否產生足夠現金回報。本季改善了第一步的證據,第二步仍需時間驗證。
AWS 增長更快,盈利比重也更大
AWS 本季收入 459.84 億美元,較去年同期增長 39.3%,較上季增加 8.9%;operating income 為 177.73 億美元,按年增加 55.4%。以官方分部數字計算,AWS 只佔合併收入約 22.8%,卻貢獻約 63.3% operating income。Amazon 整體盈利對 AWS 的收入品質、成本及容量利用率尤其敏感。官方 release,頁 9、12
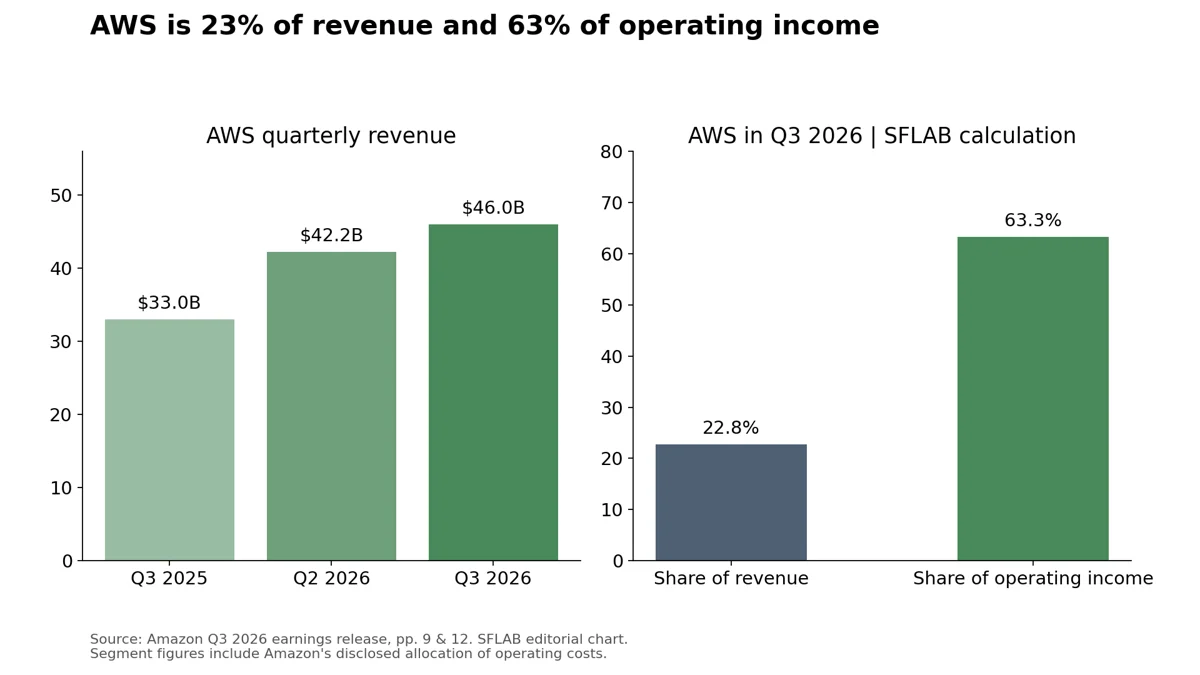 AWS 收入與營業盈利的權重
圖表由 SFLAB 根據官方 release 頁 9、12 製作。AWS 佔比是計算值;不是公司另行披露的「AI 盈利佔比」,因為 AWS 同時包括 core cloud 及 AI。
Bedrock 亦提供另一組需求訊號:Fortune 500 客戶支出按年接近七倍,整體 token volume 接近十七倍。這支持企業使用量快速擴大的方向,但兩個指標的客戶範圍不同,不能據此推算每個 token 的價格跌幅,亦不能推斷 AWS 全部收入都以相同速度增長。官方 release,頁 2
Andy Jassy(President and CEO)在正式業績聲明中預期,AWS 2027、2028 年各年的收入增長可超過 40%。這是很強的前瞻說法,同時也是未來要逐季兌現的預期。公司所說約 1,840 億美元 annualized revenue run rate,是把本季收入年化;實際 AWS 過去十二個月收入為 1,613.82 億美元。兩者都能說明規模,卻不能互換成已實現的全年收入。官方 release,頁 1、12
另一項細節也值得留意:AWS margin 按年改善,但由上季約 39.4% 回落至本季約 38.7%。收入加速並不代表 margin 每季向上;新增 capacity、產品組合及成本,仍會影響短期盈利轉化。
經營現金流增加,設備支出增加得更多
Amazon 的現金流壓力,不能只用「生意沒有賺錢」解釋。過去十二個月 operating cash flow 達 1,683 億美元,按年增加約 376 億美元;但 PP&E purchases 扣除出售所得及獎勵後,達到 2,106.57 億美元,按年增加約 948 億美元。這兩項的增量差,便解釋了 FCF 按年減少約 571 億美元。官方 release,頁 6、11
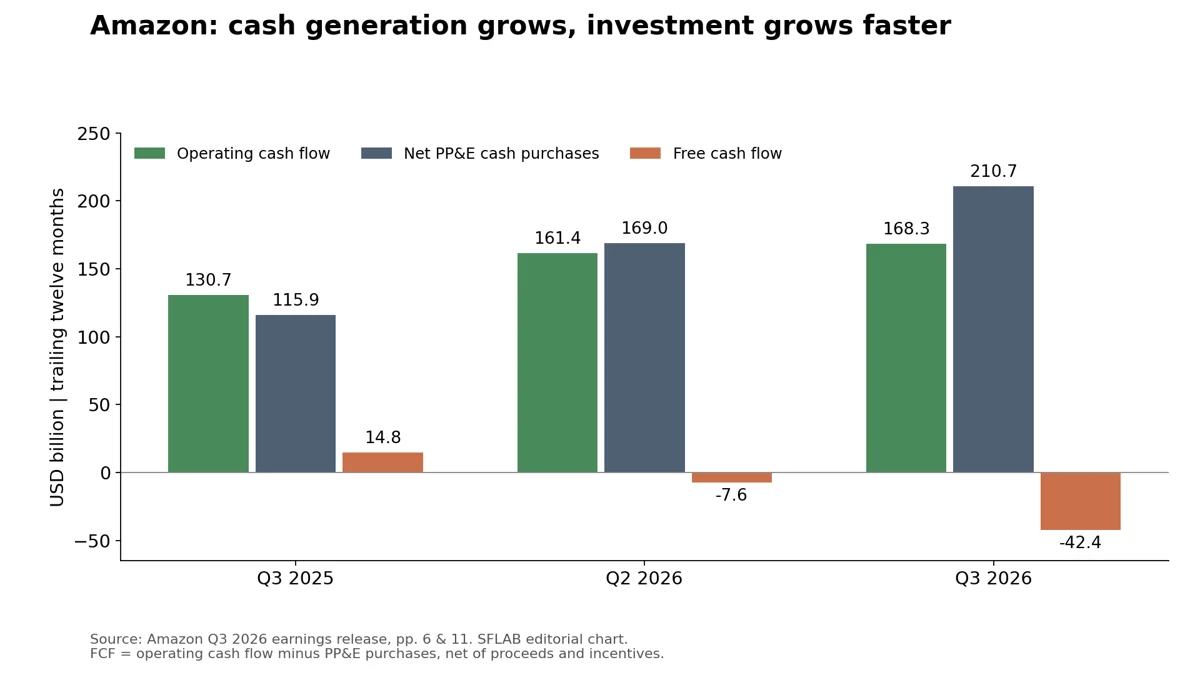 現金流增長與資本支出的落差
圖表由 SFLAB 按官方 release 頁 6、11 製作,全部使用 TTM 期間。公司定義的 FCF=operating cash flow-net PP&E cash purchases;此指標尚未扣除所有收購、投資及其他融資義務。
若只看本季,operating cash flow 是 424.22 億美元,net PP&E cash purchases 為 758.78 億美元。按同一公式自行計算,單季 FCF 流出 334.56 億美元。這個單季數字和 TTM 流出 423.57 億美元代表不同期間,不能混為一次性的同一筆資金缺口。
公司維持 2026 年 cash capex 約 2,200 億美元的預期。這種投入可以為未來收入建立容量,但股東要等待的是容量轉成收入之後,現金流能否追上支出,而不只是設備是否順利購入。倘若 utilization、定價或成本不符合假設,增長與現金回收之間的距離仍可能拉長。官方 release,頁 4
融資成本也開始更值得留意。長期債務由去年年底約 656 億美元增至 1,731 億美元;本季利息費用 16.91 億美元,扣利息收入後淨費用約 5.04 億美元。公司同時有其他投資及收購用途,不能把全部新增債務都歸因於 AI,但資金成本已是現金回報判斷的一部分。官方 release,頁 6–7、10
零售和廣告,要先調整看待 Prime Day 的方式
合併收入增長由上季約 20% 放慢至本季約 12%,部分原因是 Prime Day 在多個主要市場由去年 Q3 移到今年 Q2。公司估計,沒有這個時間差,本季按年增速約高 400 bps。這不是新增全年需求,而是提醒讀者:把相鄰兩季的增速直接比較,會混入促銷活動移期。官方 release,頁 1
North America 本季 operating income 為 87.23 億美元,margin 約 7.7%;International 為 15.80 億美元,margin 約 3.7%。兩者按年改善,但都低於上季 margin。此外,去年同期有 FTC 和解及 severance 等特殊費用壓低盈利基數,不能把所有按年改善都當作持續效率提升。本季官方 release,頁 9、12、去年同期官方 release
Grocery、Pharmacy 和更快配送提供了提高購物頻率的可能。fresh groceries 及 everyday essentials 本季增長約為商店其他部分的三倍,約佔件數一半;Amazon Now 已覆蓋超過 450 個 towns and cities。但高頻率、小額訂單也需要更有效的履約,投資者仍應把 units、產品組合和分部 margin 一起看,不能把件數增長直接當成盈利增長。官方 release,頁 3
Advertising services 本季收入 196.37 億美元,reported 增長約 10.9%,剔除 FX 則為 12%。公司把放緩部分歸因於 timing anomalies,主要涉及 Prime Day,並預期 Q4 按年增長回到 high teens。這個預期提供了一個具體驗證點:時間因素消退後,投放需求能否延續。high teens 是管理層的範圍描述,並非精確 18% 或 19% 承諾。官方 release,頁 4、13
盈利表現,需要拆開基數及會計波動
Amazon 本季 operating income 280.76 億美元,超過此前 225–265 億美元指引上限約 5.9%;收入 2,019.44 億美元則仍在 1,970–2,020 億美元區間內,應稱為符合指引。Q2 指引、Q3 實績
GAAP diluted EPS 為 1.89,低於去年 1.95,亦遠低於上季 5.75。主要比較問題是 Anthropic(未上市)投資相關估值項目:去年 Q3 有 95 億美元 pre-tax gains,上季則有主要來自該投資的 534 億美元 non-operating pre-tax other income。沒有完整稅項調整,便不能自行算一個「核心 EPS」,也不能把 GAAP EPS 的跌幅全部當成營運下滑。本季 release,頁 1、7、上季 release,頁 1
市場預期聚合源之間亦有差異。公布前可見的 MarketBeat 搜尋索引顯示收入約 2,022.1 億美元及 EPS 1.97,收入差距約 0.13%;但沒有原始 feed 的帶時間快照及 EPS 會計口徑對賬。因此本文不把「全面同口徑低於預期」當作已完成查證的結論,亦不據此推算合理股價。MarketBeat 資料及更新限制
下一季,最值得追蹤甚麼?
電話會議令「增長與現金回報的時間差」更清楚。Andy Jassy(President and CEO,Amazon)把 AWS 描述成一個互相推動的循環:客戶把 core apps 與 data 放進 AWS,production inference 希望接近這些資料,而 AI 又增加 compute、storage、networking 及 tool use 的需求。這是平台優勢的可能來源,但仍須以客戶付費、利用率及現金流驗證,不能只看 token 用量。官方原聲,03:50–04:56
投資支出也未到高峰承諾。Andy Jassy(President and CEO,Amazon)維持2026年約2200億美元 cash CapEx 預期,並預期2027年明顯更多;雖然管理層表示 break-even 持續縮短,問答中沒有交代各類資產回本年數或2027年 CapEx 金額。Brian Olsavsky(CFO,Amazon)亦明言沒有 AWS margin guidance:效率及自研晶片有利,較低的 AI margin mix 與 component pricing 壓力則可能抵銷部分改善。因此,AWS 收入加速與整體 margin 持續上升,不能直接畫上等號。官方原聲,10:29–11:20、38:07–39:40、48:21–50:29
Leo 的服務推出日期與會計處理時間亦要分開。Brian Olsavsky(CFO,Amazon)說 initial service 仍在年內,但部分 production/launch 成本預期明年 Q1 才開始 capitalizing,較此前口述預測遲,令 Q4 多數相關成本繼續 expensing。這解釋了指引中的一項成本因素,沒有因此消除長期投資所需的現金。官方原聲,24:50–25:17
Q4 的正式指引為收入 2,400–2,470 億美元,operating income 285–335 億美元,並包含約 60 bps FX 逆風。這是首次給出的下一季區間,不能與本季實績比較後稱為「上調指引」。指引還假設沒有新增收購、重組或法律和解,亦不計 energy derivative contract remeasurements。官方 release,頁 4
對長期投資判斷,三組數字比單一 EPS 更有用:AWS 增長及 absolute operating income 能否延續;廣告、Grocery 與配送需求能否在合理成本下增長;operating cash flow 與 capex 的距離何時收窄。
若需求能持續轉成高效率的現金流,這輪投資有機會強化 AWS 的規模與平台優勢。若資本支出或融資成本持續高於預期,收入增長即使出色,也可能需要更長時間才能成為股東現金回報。這是本季值得保持樂觀、同時繼續要求數據驗證的核心問題。
原始資料:本次官方業績及附表、本次官方事件、官方完整錄音。錄音已取得並完整轉錄;沒有官方校訂逐字稿,人工耳聽驗收尚未進行。本文屬一般研究分析。