最後更新:2026年 10月 30日
Intel FY2026 Q3:事故只解釋部分壓力,2027仍是投資年
作者:SFLAB
資料截至香港時間2026-10-30。依Intel Corporation($INTC)官方業績、簡報及完整60分41秒財報電話會議(下文簡稱call)撰寫,涵蓋七輪分析員問答(Q&A)。原聲以本機Whisper語音辨識工具轉錄,並非公司校訂稿;部分Q&A回答者未有獨立逐段具名證據,因此不憑聲線指定姓名。本文區分已公布事實、管理層預期及分析。
數字怎樣讀: FY是財政年度,Q1至Q4是第一至第四季;按年是與去年同季比較,按季是與上一季比較。US$代表美元,B是十億、M是百萬,例如US$16.513B即165.13億美元。「指引」是公司對未來業績的預測,並非保證。
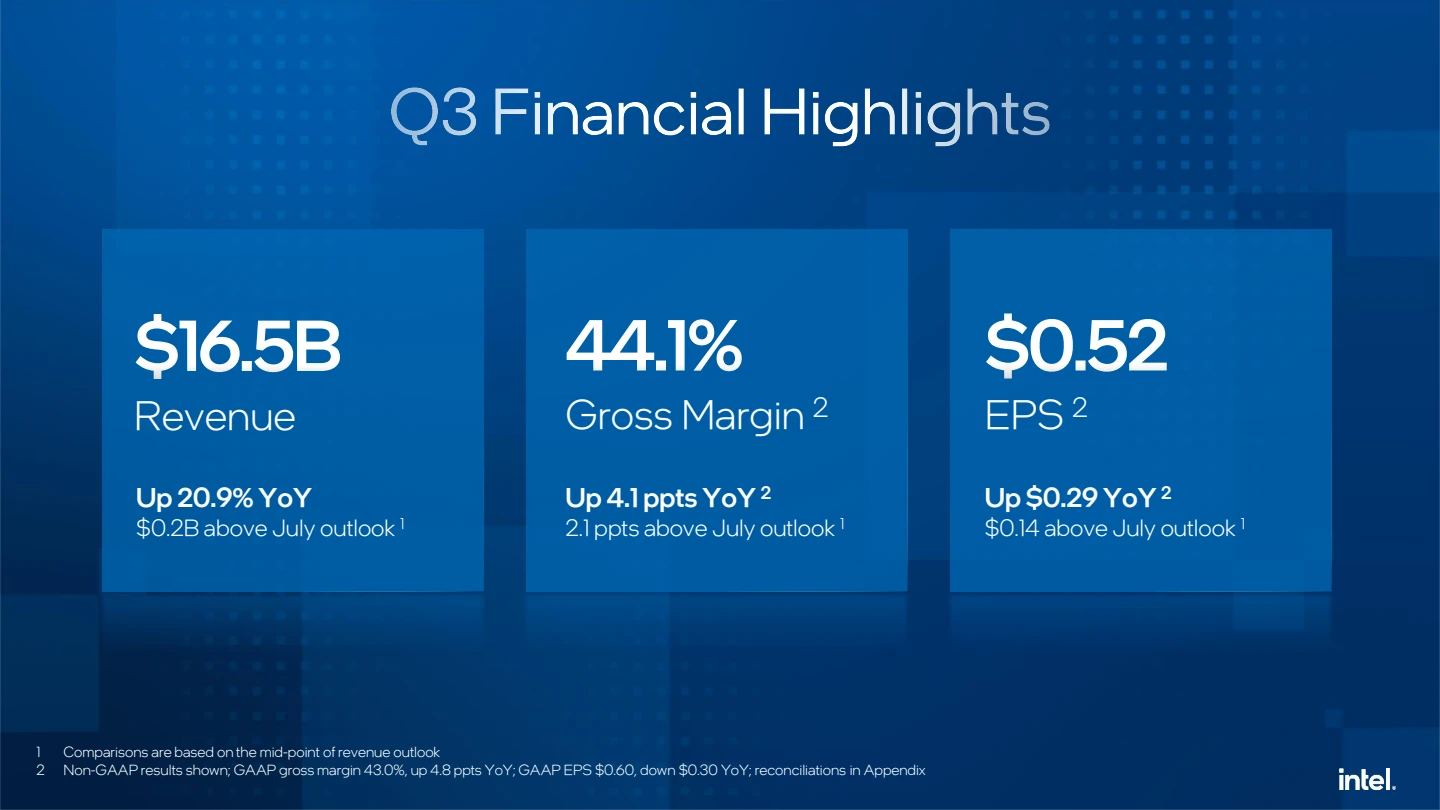
Intel本季的資料中心業務,確實有量度得到的進展。FY2026 Q3收入US$16.513B,按年增20.95%,non-GAAP EPS由US$0.23升至US$0.52,non-GAAP gross margin達44.1%。收入落在原指引US$15.8–16.8B之內;毛利率與EPS則高於原指引。這是一份營運改善的財報,卻仍未代表轉型已走到可穩定回收現金的階段。本季附表、原指引。
這裡有三個基本概念。EPS是每股盈利,把歸屬普通股股東的盈利攤到每股來看;它不是公司派給股東的股息。毛利率(gross margin)是收入扣除銷售成本後,毛利佔收入的比例:44.1%可理解為每100美元收入留下44.1美元毛利,之後仍要支付研發、行政等開支。non-GAAP是公司在美國一般公認會計原則(GAAP)的數字上作指定調整後的口徑,例如剔除股份報酬(以股票獎勵員工等所產生的費用)或部分投資損益;被剔除的項目不一定只發生一次,也不代表成本不存在,閱讀時要連同GAAP及調整表一起看。官方調整說明。
Intel官方Q3財務摘要
圖一:官方簡報第5頁;相對原指引的收入比較採中位數,毛利率及EPS採non-GAAP。原始PDF。
Q4毛利率回落,不能全部歸因於事故
公司給Q4 non-GAAP gross margin指引38%,較Q3低6.1個百分點,non-GAAP EPS預期US$0.25。David Zinsner(CFO,財務總監)在預先準備的管理層發言(prepared remarks)說,指引已包括Fab 28事故的初步評估:約US$300M收入及200bps gross margin影響,收入部分幾乎全與10nm server產品相關。Fab是晶圓製造廠,Fab 28是廠房名稱;server是伺服器,即在資料中心等環境處理運算及服務請求的電腦。10nm則是這批產品使用的製程名稱。官方指引、官方原聲,27:52–28:38。
bps是基點,100bps等於1個百分點,所以200bps即2個百分點。 「百分點」用來比較兩個百分比:毛利率由44.1%降至38%,是下降6.1個百分點,並非相對下跌6.1%。
約2個百分點的事故影響,並不解釋全部6.1個百分點跌幅。David Zinsner(CFO)另列client收入及wafer starts下降,令固定成本分攤(fixed-cost吸收)變差。Client在這裡指面向個人電腦(PC)等終端裝置的產品;wafer是製造晶片用的矽晶圓,一片可製造多顆晶粒(die,即單顆晶片的矽本體),wafer starts是開始投入製造流程的晶圓數量。廠房折舊(把建廠成本分期入帳)等成本不會隨產量同步減少,投產量較少時,每件產品便可能分攤更多成本。收入組合(revenue mix,即不同產品各佔多少收入)與PBS的強勁增長,亦令按季比較更困難;PBS是Purpose Built Silicon,指針對特定用途設計的晶片業務。良率(yield,即製成晶粒中可用的比例)及成本改善只部分抵銷上述壓力。把38%加回事故影響,也不能當成正式「無事故指引」,更不能假設毛利率會立即回到本季水平。原聲,28:37–29:17、Intel晶片術語入門。
Q&A進一步揭示了兩項毛利率風險。公司管理層(回答者未逐段具名核實)承認,18A產能利用程度(loading)未達理想水平,產能未充分使用(underloading)仍是逆風;早期PBS業務的毛利率亦低於公司平均。18A是Intel的製程節點名稱,可理解為製造晶片的一套技術與工序;下文的Intel 3、14A也是製程名稱,這些名稱不能直接當作晶片內某個零件的實際尺寸。管理層選擇提高毛利金額(gross profit dollars),但業務組合轉變可能壓低毛利率。另外,Panther Lake(Intel一個PC處理器產品系列代號)的毛利率雖有明顯改善,仍未達或高於集團平均(corporate average)。因此,本研究認為,良率改善、收入增長與集團毛利率上升,需要分別驗證,不能假設三者必然同步。原聲,46:38–48:01、57:09–57:30、Intel製程名稱說明。
毛利金額增加,毛利率仍可能下降。 假設原有業務收入100美元、毛利40美元,毛利率是40%;新增業務收入50美元、毛利10美元後,總毛利升至50美元,但總收入150美元對應的毛利率只有33.3%。這只是解釋計算方法的例子,並非Intel或PBS的實際數字。
Q&A中的公司管理層(回答者未逐段具名核實)補充,Fab 28當時停產約兩星期,預期該周末前重啟;Q1收入影響可能與Q4相若,即約US$300M,而大部分晶圓撇帳/報廢(wafer write-offs/scrapping)料在Q4。撇帳是把無法回收的存貨價值記作損失;報廢則是晶圓無法繼續使用,不等於當季再支付同額現金。當時仍在檢查在製晶圓(尚未完成製造的晶圓)的可用程度,評估尚早,不能把重啟預期或損失估算當成最終結果,也不能假設事故影響會在Q4完全消失。原聲,39:23–40:21。
PC庫存修正與記憶體市場復甦,是兩個不同問題
CCPG(Client Computing and Physical AI Group,客戶端運算與實體AI事業群,包含PC業務)本季收入US$8.097B,按季跌8.79%。David Zinsner(CFO)預期Q4再跌逾20%,客戶正降低庫存週數,對齊2027年消費量預期。「庫存週數」是現有存貨按預計消耗速度可支撐多少星期;降低庫存期間,客戶採購量可以少於實際賣給終端用戶的數量。他給的市場假設仍然審慎:2026 PC units TAM跌約12%,下半年跌逾20%;2027再跌約10%。TAM是Total Addressable Market,即整個可服務市場的規模;這裡的units TAM按PC台數計算,並非市場金額或Intel自身銷量。官方附表、原聲,26:53–28:50。
在Stacy Rasgon(Bernstein Research分析員)的追問下,公司管理層(回答者未逐段具名核實)澄清:Q4、Q1是庫存調整最明顯的季度,或延至Q2;其後向客戶開單的銷售(billings)較接近終端實際消耗(consumption),可帶來一部分恢復。但這不是預測記憶體(memory)市場在2027復甦,公司仍認為記憶體問題會壓抑該年TAM。記憶體是電腦儲存工作中資料所需的零件,與Intel的處理器是不同產品;PC需求會同時受這些零件的供應及價格影響。對投資者而言,去庫存結束可改善出貨節奏,並不自動等於終端市場重回增長。原聲,48:02–49:33。
DCAI很強,仍要穿過供應瓶頸
DCAI(Data Center and AI,資料中心與人工智能事業群)收入US$7.318B,按年增77.75%,營業利潤率(operating margin)由上季39.51%升至41.53%。營業利潤率是營業利潤佔收入的比例,已扣除該口徑下的研發、銷售及行政等營運開支,與只扣銷售成本的毛利率不同;利息及稅項則仍須另看。即使Q4指引已包括事故影響,David Zinsner(CFO)仍預期DCAI收入按季增mid-teens percent(15%左右的幅度,並非精確15%的指引),PBS更快;本季PBS已按季增逾50%、按年逾倍。附表、原聲,21:52–22:59、28:21–28:38。
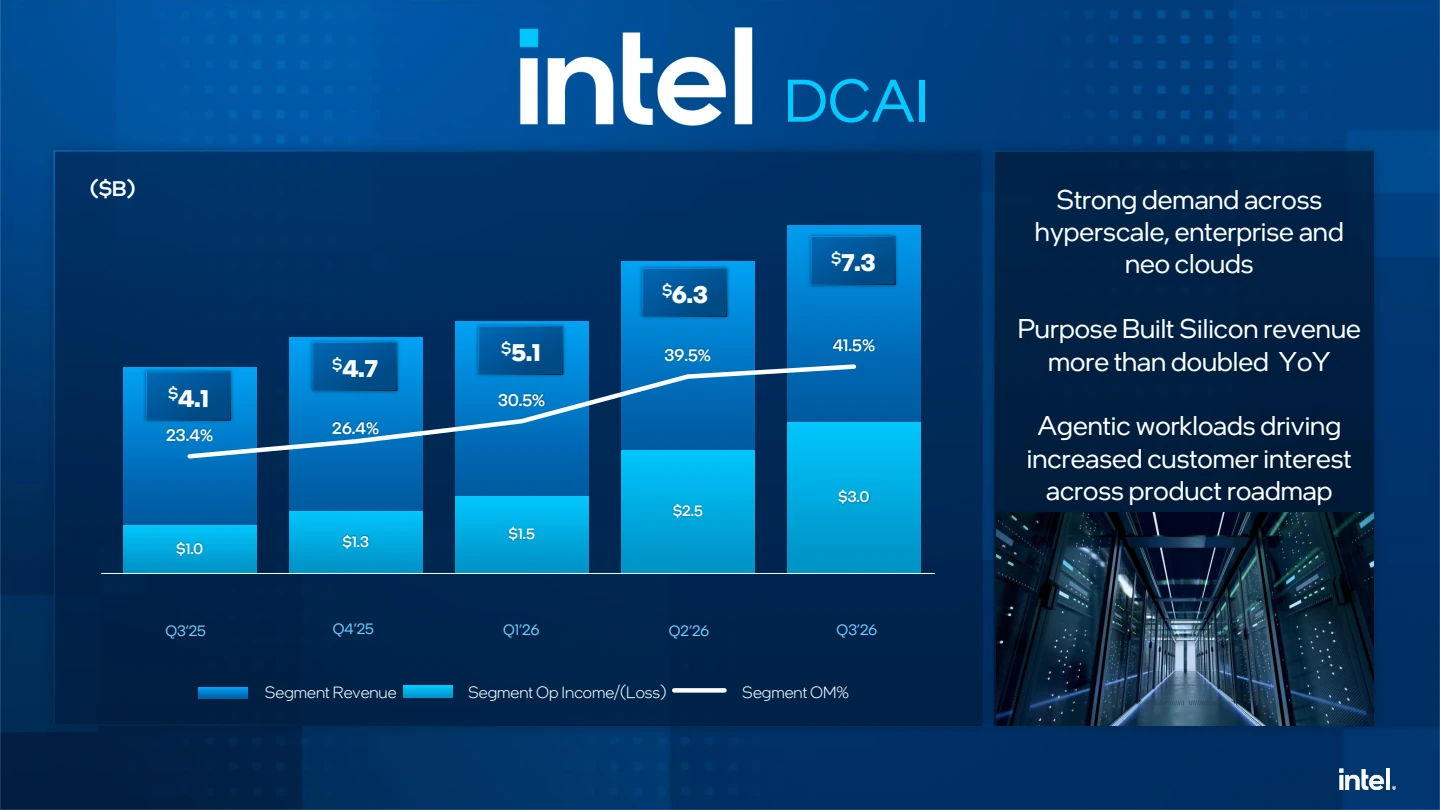 Intel官方DCAI分部走勢
圖二:官方簡報第7頁;DCAI收入與operating margin同步改善。PBS翻倍沒有在這頁提供絕對收入基數,不能據此認定全部分部增長都來自PBS。原始來源。
公司預期業界server CPU units在2026及2027年各增逾30%,供應限制卻可能延至2028。CPU是中央處理器,負責執行程式指令;這裡的units指伺服器CPU顆數,不是整部伺服器的台數。Q&A進一步指出,2027H1(上半年)的晶圓及封裝基板(substrates)較緊,新增供應較偏H2(下半年);client產能轉向server亦不能單獨解決基板瓶頸。基板是承托晶粒並提供電路連接的材料,封裝則把晶粒組裝成可接入電腦的產品;即使晶圓廠能多造晶粒,缺少配套基板仍可能無法完成出貨。因此,本研究認為需求強度、可供貨量與實際收入,需要分開估算。原聲,26:08–26:53、32:45–33:49、43:17–43:59、Intel封裝流程說明。
Lip-Bu Tan(CEO,行政總裁)提出五年server CPU TAM可能由約US$40B至逾US$200B、最多約五倍的估算,同時承認競爭激烈。與前文按台數計算的PC units TAM不同,這裡的TAM是按美元計算的市場規模。這是管理層對產業機會的看法,不是Intel收入指引或已取得份額。再大的市場,仍須透過可交付產品、客戶選擇及供應執行轉成股東價值。原聲,14:31–15:28。
供應亦關係到能否保住市場份額。在被問及競爭時,公司管理層(回答者未逐段具名核實)表示,2027年的份額表現取決於相對供應改善,沒有給量化市佔率目標。本研究的風險解讀是:即使市場需求強,Intel仍可能因交貨能力受限而無法充分參與增長;較大的TAM也不保證公司收入能按同樣速度增加。原聲,44:01–44:59。
Foundry成本改善,不等於外部收入已穩定
Foundry指晶圓製造/代工業務:Intel這個分部既為自家產品製造晶片,也服務外部客戶。David Zinsner(CFO)說,18A成本較Q1降約40%,反映良率及生產週期(cycle time,即晶圓走完相關製造流程所需的時間)改善;採用18A的client CPU收入,佔client CPU收入的比例由不足5%升至近三分之一。這個40%是成本比較,不是良率提高40個百分點。Foundry營業虧損(operating loss,即按該分部口徑計算,營運成本及開支超過收入的部分)亦按季收窄US$236M,至US$1.853B。附表、原聲,25:09–26:07。
但外部收入的性質仍須保留:本季外部Foundry客戶收入為US$411M,按季增US$118M,主要來自非經常性客戶專案(non-recurring customer program,即不宜假設每季重複發生的項目)。它與包含內部交易的US$6.697B分部收入不同,也不宜把本季增量直接年化,即乘以四便當作未來全年收入。內部交易是Foundry向Intel自家產品部門收取的製造收入,集團合併報表時須抵銷,不能當成外部客戶帶來的新收入。14A 0.9 PDK已交部分獲選客戶(select customers)是開發進展;潛在客戶接觸及未來可能公布客戶,仍不等於已取得可量產的穩定收入。原聲,24:49–25:07、10:02–10:48、51:17–54:31。
PDK是Process Design Kit,中文可稱製程設計套件,提供按特定製程設計晶片所需的規格、規則及工具;可把它理解為設計師與工廠之間的「設計說明書」。這裡的0.9是套件版本號,不是90%良率或90%量產完成度。Intel PDK入門說明。
外部客戶由評估(evaluation)走向量產,仍涉及產能(capacity)、封裝基板、良率、晶粒面積(die size,即單顆晶粒佔用的矽面積)及IP readiness。這裡的IP是可重用的晶片設計模組,IP readiness是這些模組是否已準備好、可供客戶用於相關製程,並非只指專利數量。公司未在這次回答提供確定的外部量產起始季或收入金額;這意味商業化時間及收入可重複性仍待驗證。新GPU D-series/Crescent Island亦有相近的執行風險:GPU是擅長平行運算的圖像處理器,也可用於AI等運算;D-series/Crescent Island是這裡談及的產品名稱/代號。Lip-Bu Tan(CEO)雖稱早期反饋正面,但承認這是新市場,需要時間放大規模,客戶接觸仍在朝明確承諾(firm commitments)推進;接觸或興趣本身未等於已落實訂單。原聲,06:54–07:19、51:17–54:31。
2027投資年:看每股回報,也看現金何時回來
先分清三個現金概念:OCF是營運現金流,指日常經營實際帶來或消耗的現金,與會計盈利不同;CapEx是資本開支,例如興建廠房及購買設備;FCF是自由現金流,常見的基本算法是OCF減資本開支,用來觀察投資後還剩多少現金。公司另有調整項目時,便要看清adjusted FCF(經調整自由現金流)的計算口徑。
本季adjusted FCF為US$1.639B,計算包括US$0.847B合作夥伴淨出資(partner contributions),並調整資本相關政府獎勵款(incentives)及融資租賃付款(finance leases,與以租賃方式融資取得設備等資產有關的付款);OCF減未扣獎勵款及合作夥伴出資的gross CapEx本身為US$0.863B。因此,US$1.639B不能全部理解為日常經營扣除投資後自行產生的現金。完成US$23B股票發行募資(equity offering)提供投資彈性,卻亦須面對攤薄:基本加權平均股數按年增約16.17%,Q4 fully diluted share count預期約5.44B股。US$23B是gross募資額,即未扣發行費用等款項的總額,並非淨入帳金額。官方現金流與股數附表、原聲,29:38–29:48。
攤薄可理解為同一份盈利要分給更多股份。 基本加權平均股數按股份在期內實際流通的時間加權,並非單看季末股數;fully diluted share count則進一步按攤薄計算規則,考慮股權獎勵等潛在普通股的影響,不代表那些股份全部已經發行。
這裡的每股風險屬本研究的解讀:股數增加後,集團盈利增長未必會等比例反映在EPS。評估新增資本的效果,需要同時看每股盈利、現金回報及投資回收時間,而不只看收入或集團淨利。現有資料也不能用來斷言公司必須再融資,或將來一定再發股。
David Zinsner(CFO)在prepared remarks維持2026 gross CapEx約US$20B,預期2027大幅增加;向設備商發出的確定採購訂單(firm POs;PO是purchase order)按季增近40%,這個增幅不能當作2027 CapEx正式增長率,因為下單時間與實際支出時間可以不同。在Timothy Arcuri(UBS分析員)追問下,公司管理層(回答者未逐段具名核實)將2027形容為投資年,不預期自由現金流為正(positive FCF);分析員提到的US$30B並不是公司正式CapEx指引。原聲,29:49–30:37、35:54–38:11。
管理層解釋,18A、Intel 3及14A的投入會在2027年集中發生,這亦是8月籌資的原因之一。其提出的至少20%製程節點(node)投資ROI是回報期望;ROI是投資回報率,用來比較投入資本與所帶來的回報,實際計算仍須看期間及口徑,不能把這裡的20%當作每年保證回報。它並非已實現成果,未來支出能否帶來預期回報,仍有執行及時間風險。同時,沒有正FCF的預期不等於營運現金流必然為負:日常經營即使帶來現金,也可能被更大的建廠及設備支出用掉;這也不是公司已提供正式FCF金額指引。原聲,36:14–38:11。
公告另列的正式風險:政策、客戶、技術與資金
除了call中具體討論的壓力,業績公告亦列出較廣泛的風險因素(risk factors)。以下是公司對不確定性的正式披露,不代表每項風險本季都已發生,也不把它們寫成新的事故或已確認損失。
政策與宏觀方面,包括關稅、出口限制及其他貿易政策變化,美中關係、以色列及中東、台海、俄烏相關地緣政治風險,以及宏觀環境、產品需求及利潤率(margin)變化。公司亦把美國政府持有重大股權、政府補貼與其他融資安排(alternative financing arrangements)列入風險範圍;不能假設政策及資金支持的條件永久不變。公告中的Forward-Looking Statements是「前瞻性陳述」,指對未來的預期,而非已發生的結果。官方公告,前瞻性陳述風險清單。
技術與商業方面,包括競爭及快速技術轉變,AI產品市場仍在演變,新產品與製程開發的複雜性,以及14A等先進節點能否取得重要外部客戶的設計採用(design wins)和需求承諾(demand commitments)。Design win是客戶選擇把相關技術用於產品設計,尚要經過開發、驗證及量產才可能帶來收入;需求承諾的約束力則要看具體條款。長期、大額的研發(R&D)與製造投資可能未能取得理想回報;客戶集中(少數客戶佔較大收入比重)、依賴分銷商(distributors)及其他第三方、吸引及留住人才,以及收購和其他策略性投資,也在公告列明的風險之內。官方風險披露。
營運與法律方面,包括自身工廠、外部晶圓代工廠(external foundries)及其他供應商構成的複雜供應鏈;封裝基板、記憶體短缺、供應中斷、延誤及災難事件均可能影響執行。此外,公司列出產品缺陷/已知設計錯誤(product defects/errata)、產品安全漏洞(security vulnerabilities)、網絡安全與私隱、知識產權(IP)及相關訴訟,以及多個司法管轄區的環境、健康、安全和產品法規風險。這裡的IP泛指知識產權,範圍比前文的晶片設計模組更廣。官方風險披露。
財務方面,公告另列債務償付責任(debt obligations)、能否取得資金、匯率、實際稅率(effective tax rate,即所得稅開支相對稅前盈利的比例)及適用稅制變化。這些因素與call中的CapEx及FCF討論要一起看,但公告沒有把它們全部量化成同一個盈利情境。本研究因此不把單季EPS改善視為資金、稅項及長期投資風險均已解除。官方風險披露。
本季的進展值得記錄,但後續驗證要更具體:Fab 28恢復後的供應及撇帳、PC庫存相對終端消耗、DCAI可交貨量、PBS的毛利金額,以及Foundry外部收入能否重複。若製造效率及產品競爭力把新增資本轉為可持續每股盈利與現金回報,轉型才有更多證據;若回收時間延後,強勁市場TAM也不能代替股東回報。
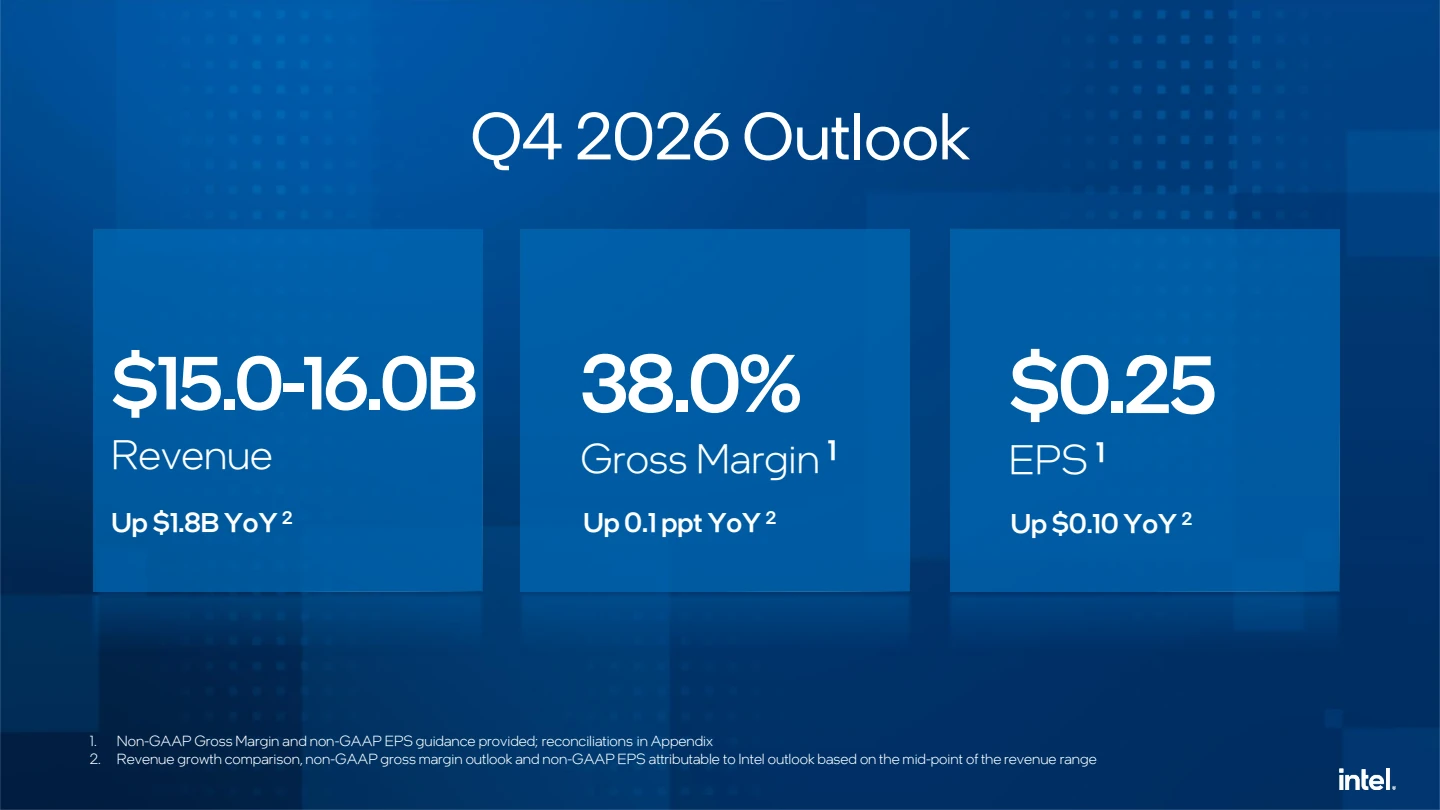 Intel官方Q4指引
圖三:官方簡報第11頁;non-GAAP gross margin及EPS以收入區間中位數為基礎。按年改善與按季回落可以同時成立。原始PDF。
本稿涵蓋完整call、七輪Q&A及風險分析;逐段具名及語音辨識轉錄的限制已於開首說明。主要來源:官方事件、業績公告、簡報、完整官方原聲。本文未採即時行情,不提供目標價或個人化買賣指示。