最後更新:2026年 10月 30日
Sandisk(SNDK)FY2027 Q1:Datacenter 帶來八成多收入增量,NBM 能否延長高盈利?
作者:SFLAB
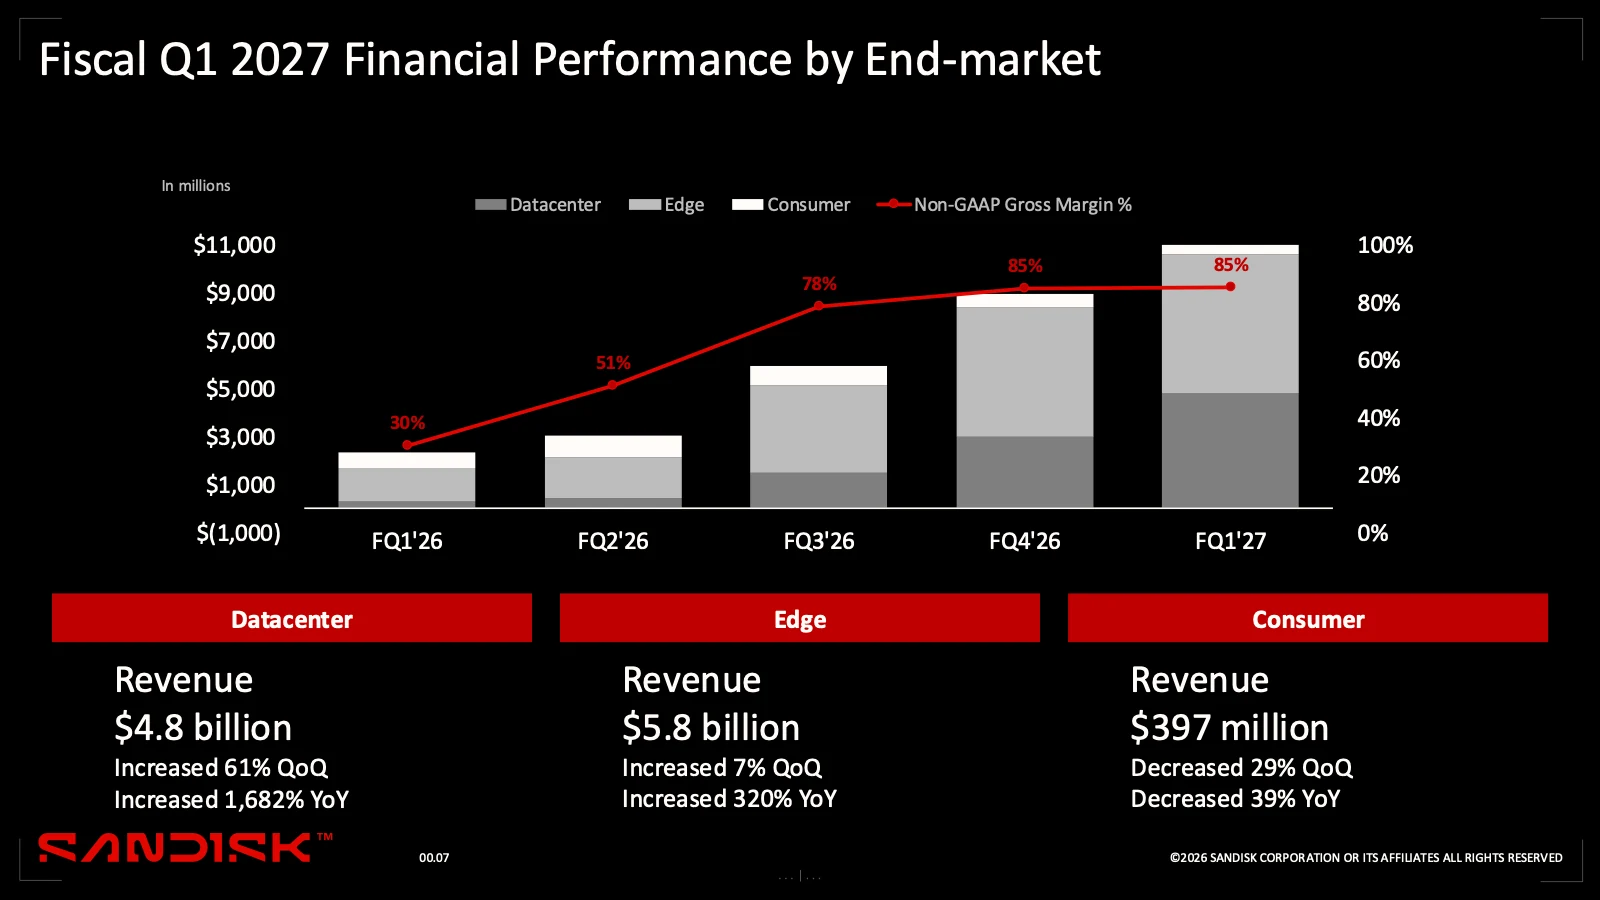
Sandisk Corporation($SNDK)這次財報最值得研究的,是收入增長背後的組合轉移:總收入按季增加 US$2.066 billion,其中 Datacenter 增加 US$1.825 billion,佔淨增量約 88%。一家廣為人熟悉的消費儲存品牌,其收入動力已明顯轉向 AI infrastructure。問題隨之變成:客戶對 NAND 的需求,能否透過長期合約與產品整合,轉成持續的現金回報?官方業績及 end-market 附表
本文分析截至 2026 年 10 月 2 日的 FY2027 Q1,業績及電話會議日期為美國時間 10 月 29 日。查閱日期為香港時間 10 月 30 日。所有 EPS 預設為拆股前口徑。財務數字採官方文件;問答採 Quartr 完整第三方逐字稿,該稿並非公司校訂且部分回答未逐句具名。
贏過原指引,增長卻有明確強弱之分
本季 revenue 為 US$11.031 billion,按季增 23%、按年增約 378%;non-GAAP gross margin 85.1%、non-GAAP diluted EPS US$49.51。三項均高於公司原指引上限:收入 US$10.8 billion、毛利率 85.0%、EPS US$46。以原指引中位數比較,收入高約 4.6%、EPS 高約 10.0%。這是同一財季的實績與此前承諾比較。本季官方 release、上季正式指引
Sandisk 官方 end-market 業績圖,PDF 頁 7
來源:官方 earnings presentation,PDF 頁 7。Datacenter 收入升至 US$4.802 billion,佔總收入約 43.5%(計算)。圖中 end-markets 是收入分類,不等於三個獨立披露營業利潤的分部。
Luis Visoso(CFO)在預備發言解釋,按季收入增量約 60% 來自 volume、40% 來自 pricing。這不是說出貨量增加 60%,也不是說價格上升 40%。量的貢獻擴大,與 Datacenter 收入按季增 61%、QLC 產品放量及更多供應分配至該市場相呼應。本次電話會議
另一面,Edge 收入按季增 7%,高階及主流產品較有韌性,低階市場收縮;Consumer 則按季跌 29% 至 US$397 million,管理層說市場仍在適應較高價格。高毛利並不代表所有終端需求都強。若 AI 需求吸收更多供應,公司可以改善組合,但同時仍要管理消費端的價格承受能力。官方 release、完整電話會議
NBM 的價值,在於可見度與承諾
NBM(New Business Models)是這個轉變的重要機制。公司披露八名客戶、floor pricing 下最低 contracted revenue US$93.9 billion、期末 RPO US$88.9 billion,以及 US$16.5 billion financial guarantees。約一半 FY2027 bits、約三分之二 FY2028 bits 已有 NBM 承諾,加權平均合約期逾四年。官方 presentation,PDF 頁 11
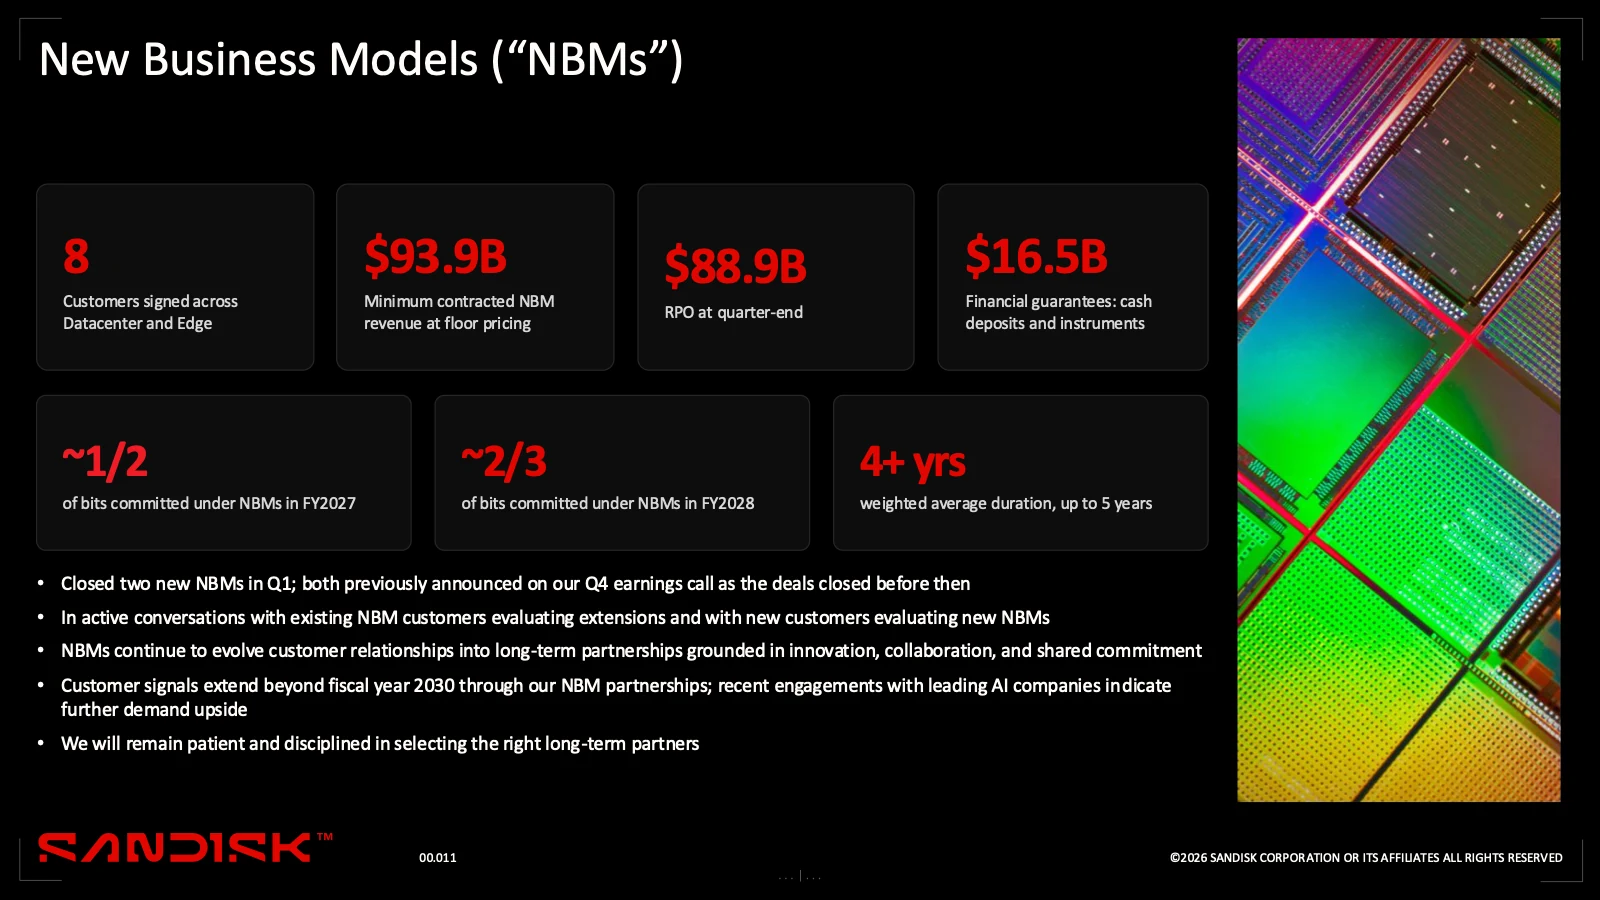 Sandisk 官方 NBM 合約資料,PDF 頁 11
來源:官方 presentation,PDF 頁 11。上述指標各有定義與時點,不能相加;RPO 與 guarantees 也不能視為已收現金。
本季完成的兩份合約,其實在上一次 earnings call 前已完成並已宣布,不能當作在舊數目之上再添兩名新客戶。真正新增的訊號,是既有客戶要求更多供應、延長合約的對話,以及管理層所述 pipeline 已超過公司到本十年末的供應。Pipeline 仍須談判與取得承諾,尚未全數成為合約。本次完整電話會議
本文的解讀是,NBM 不只影響收入預測,亦影響生產投資的決策基礎。然而公司仍維持 mid-to-high-teens bit growth 計劃,沒有因需求訊號強就立即加速 node transition。Luis Visoso(CFO)在明確交棒的問答補充,一片 wafer 生產約需 120 天。長期可見度提升,並不令短期供應變得即時可調。本次電話會議
AI 架構提供機會,HBF 仍須經過驗證
David Goeckeler(Chairman & CEO)在預備發言把 NAND 的機會連到 inference:context 越長、reasoning 越複雜,資料越需要保留及再次使用。TLC 面向 latency 和 endurance 要求,QLC 面向容量;問答另談到 SLC 可能用於部分原本依賴 DRAM 的工作負載,但目前仍屬架構對話,沒有量化收入。完整電話會議
HBF 的第一顆 memory die 本季已 tape-out,首批產品 samples 仍預計在 calendar 2027 交付。需要分清的是,送樣不等於量產收入,且 HBF 未納入公司於 Investor Day 提出的長期財務模型。Controller/base die、整合、客戶實際驗證及有意義收入的時間,仍有待推進。因此 HBF 可以是額外機會,現階段不能拿未披露 TAM 填入盈利預測。官方 presentation,PDF 頁 5、本次完整電話會議
現金回報很強,仍要看清其口徑
本季 operating cash flow 為 US$6.363 billion。扣除 PP&E 54 million、Flash Ventures 淨資金流 148 million,以及 NBM 預付款及 deposits 465 million,得到公司定義的 adjusted FCF US$5.696 billion,margin 51.6%。這個調整有意義:不能用預收客戶款把持續現金創造能力看得過高。官方 presentation,PDF 頁 22
公司同季花 US$5 billion 回購約 3.2 million 股,季末 cash 約 US$5.1 billion、無債務。返還 100% excess cash 的策略,前提是先投資業務、保持資產負債表強度;不是承諾每季固定回購 US$5 billion。另一方面,應收賬款按季增約 40%,快於收入增長。管理層歸因於 customer mix,後續仍值得觀察收款及 working capital。官方財務附表、本次問答
下一季強勁,March quarter 仍有季節性
FY2027 Q2 正式指引為 revenue US$12.2–12.6 billion、non-GAAP gross margin 84.5%–85.5%、拆股前 EPS US$55–57。收入中位數較本季增約 12.4%,毛利率中位數約持平,包含 modest like-for-like price increases。這是首次給這一季的指引,不能與上一次針對 Q1 的區間直接比較後稱為同期間上調。官方 Q2 指引
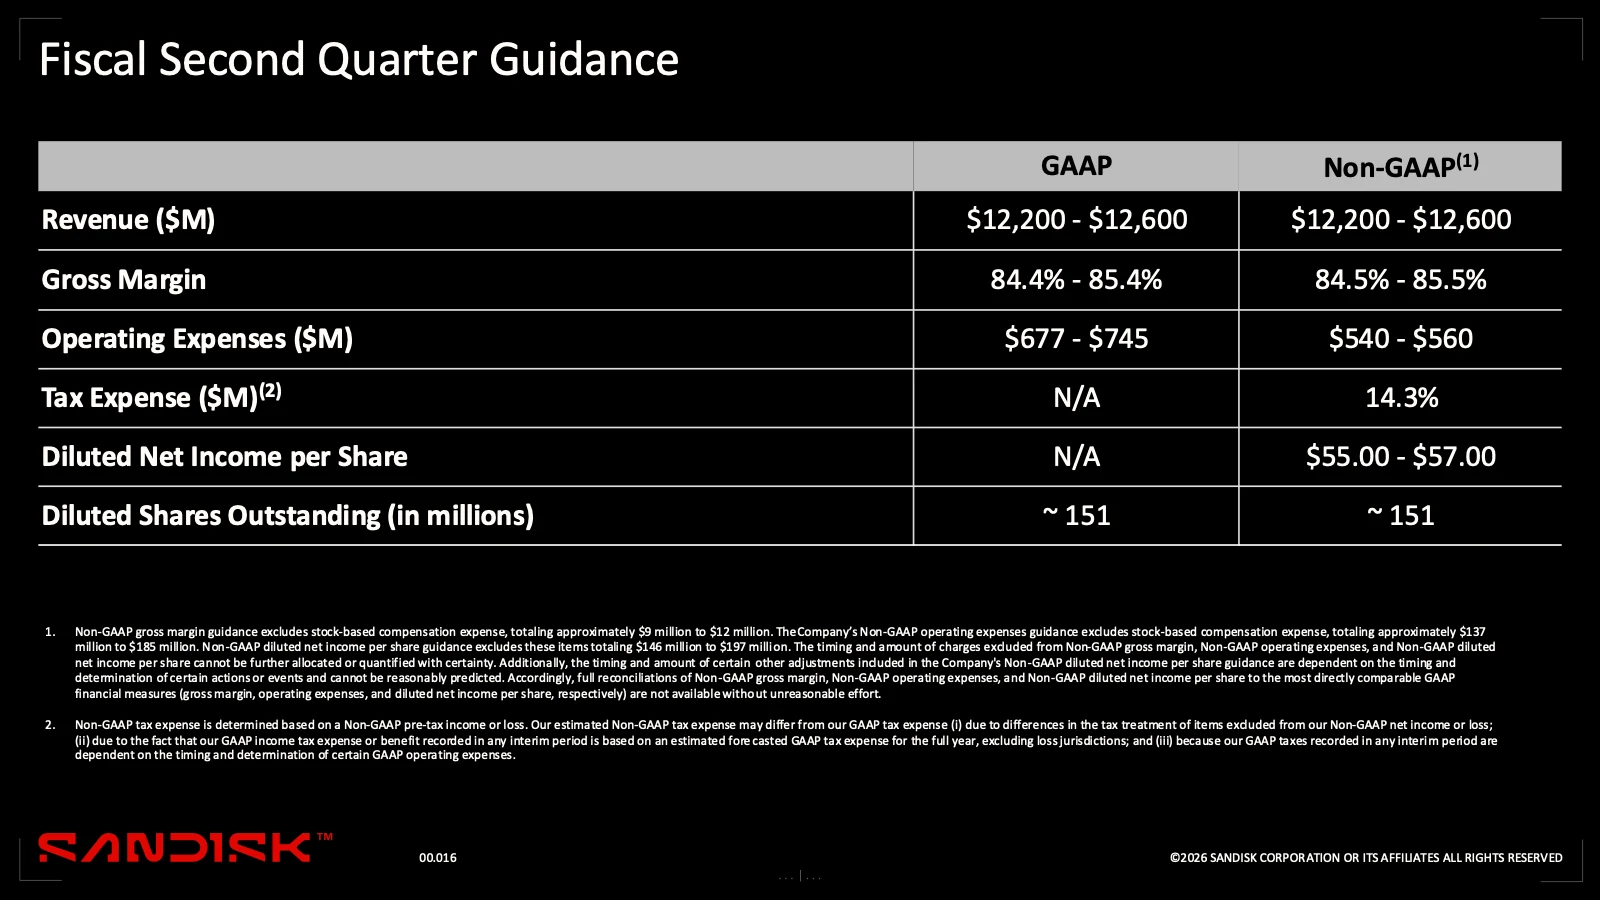 Sandisk 官方 FY2027 Q2 指引,PDF 頁 16
來源:官方 presentation,PDF 頁 16。EPS 為拆股前,55÷8 至 57÷8 的拆股後數學等值約 US$6.88–7.13。
8-for-1 stock split 預計 11 月 19 日收市後派發新股、11 月 20 日開始拆股後交易。它不改變總市值或持股百分比,也不增加公司盈利。更值得留意的是問答對 FY2027 Q3 的提醒:March quarter 通常是最弱的按季季度,建模應保守。公司沒有給 Q3 正式指引,不能把 Q2 增長率順延。正式拆股安排、本次完整問答
往後判斷業務是否更持久,可以追三組數字:Datacenter 的組合與實際交付;NBM 的新約、延長及可收款承諾;扣除預付款影響後的現金流與股數淨變。若這三組同步改善,長期合作的價值才更完整地落在股東回報上;若只看 headline EPS 或拆股,便容易忽略需求結構、供應限制及季節性帶來的風險。
本文為一般業績研究,未建立目標價或個人化買賣建議。完整資料可查閱上述官方財務文件及本次完整電話會議;逐句署名及尚未披露指標的限制已在文內說明。